A Asociación Foro Insurtech Fintech de Portugal / FIF Portugal (FIF) organizó el pasado 4 de junio su primer seminario, dedicado a un tema sobre el que es urgente reflexionar, con el fin de mejorar la adecuación de la respuesta de la sociedad a los ciudadanos en la edad de la jubilación, así como para estudiar los impactos positivos y negativos de la innovación en la calidad de vida en esas etapas.
Titulado “Viva la longevidad con calidad: innovación en salud, sistema financiero y vivienda”, tuvo lugar en el Auditorio de la Abreu Advogados, prácticamente lleno, dada la actualidad y el interés de los retos y oportunidades inherentes.
La decisión de elegir este tema para el primer seminario organizado por FIF Portugal fue unánime entre sus miembros, debido a que aborda las tres áreas de interés de FIF: seguros, banca/pagos y salud, y por su relevancia actual.
Contamos con valiosos testimonios y reflexiones para reflexionar sobre los grandes cambios que marcan estos tiempos.
Como mencionó Miriam Nicolau da Costa, presidente de la Dirección de la FIF en su discurso de apertura, “No debemos posponer los debates amplios sobre cómo actuar hoy para garantizar un futuro con más calidad en la vejez. Con tanto revuelo y tantas incertidumbres en diversas geografías, no debemos distraernos en absoluto, ni como ciudadanos ni, mucho menos, como gestores. Se trata de un sector de la sociedad en rápido crecimiento que ya representa hoy en día el 34% de nuestra población. El envejecimiento de la población y sus repercusiones en los riesgos para la sostenibilidad del sistema nacional de pensiones, el aumento de la esperanza de vida media, la baja natalidad, la emigración de nuestros jóvenes (aunque con cierto contrapunto por la marcada inmigración), desviando su contribución al sistema nacional de pensiones y dejando a sus mayores cada vez más solos, son variables en rápida mutación, interrelacionadas y que dibujan nuevos escenarios a los que nadie puede permanecer ajeno.
Valdemar Duarte, director general de Pensiones Ageas, ponente principal con una importante presentación inaugural “Envejecimiento en Portugal: retos y proyecciones, los pilares de la financiación de las pensiones”. Mostró proyecciones que demuestran la fragilidad del actual sistema de pensiones y pronósticos de que podríamos llegar a 2050 con solo 1,5 contribuyentes activos por cada pensionista, algo alarmante y que podría conducir a una reducción acentuada del valor de las pensiones. Como ya ocurre en prácticamente todos los países europeos, los incentivos a los complementos de jubilación y los fondos de pensiones privados no deben posponerse, y presentó una serie de importantes alertas y sugerencias, cuya presentación compartiremos en nuestra página web. También las instituciones financieras tradicionales, las insurtechs y las fintechs pueden contribuir con nuevas soluciones.
*(Presentación disponible para los socios de la FIF Portugal)
Las personas mayores de 55 años representan hoy más de un tercio de nuestra población (¡y ya el 46% de los votantes en las elecciones!), una proporción en rápido crecimiento, con vidas cada vez más largas, pero cada vez más solitarias, indicadores destacados por la Carolina Delgado (Grupo Ageas) – y con detalles de las dificultades experimentadas en la relación con el sector financiero que nos ha traído Natália Nunes (Coordinadora de la Oficina de Protección Financiera de la DECO – Asociación Portuguesa para la Protección del Consumidor): muy bajo nivel de alfabetización (financiera y digital), muchos fraudes, siendo especialmente buscados por personas con grandes dificultades económicas.
Para un marco dado de vida voz por Organizaciones que sirven a este importante segmento, João Paulo Matos, presidente del Consejo Asesor de la FIF y miembro de su grupo Insurtech, moderó la mesa redonda 1, alusiva a la innovación en la Vivienda, autonomía y comunidad para este segmento.
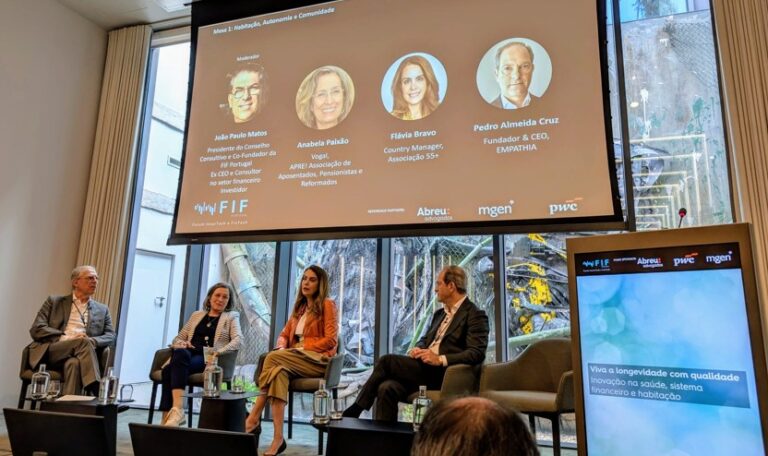
Como la Dra. Anabela Paixão, de APRE! Asociación de Jubilados. Señaló que, si existe en el Gobierno un Ministerio dedicado a la Juventud, ¿no tendría cada vez más sentido que hubiera un departamento gubernamental, a nivel de Secretaría de Estado, dedicado a las “personas mayores”, que ya representan una cuarta parte de la población? También recordó la importancia de las respuestas locales, que permiten a las personas mayores permanecer en sus hogares y/o comunidades, promoviendo la autonomía y evitando el aislamiento. En este contexto, APRe! ha defendido la creación de un Sistema Nacional de Promoción de los Derechos de las Personas Mayores, con una red de apoyo a nivel local, con representación judicial, de la Seguridad Social, del Servicio Nacional de Salud, de las fuerzas de seguridad y, eventualmente, de otras entidades que prestan servicios de proximidad a esta población.
Recordamos que la banca, las gestoras de tarjetas de pago y los mediadores de seguros, dada su proximidad al cliente final, podrían desempeñar aquí un papel mucho más importante que el que tienen actualmente, sobre todo en materia de alfabetización financiera. En cuanto a la educación digital de las personas mayores, se mencionó el proyecto #EuSouDigital, lanzado en 2017, en el que se reclutaron voluntarios jóvenes para impartir la formación.
A 55+, mostró la importancia de las soluciones de inclusión social que aumentan la felicidad y los ingresos adicionales de las personas mayores: Flávia Bravo, directora general, explicó que esta asociación “pone” en el mercado los talentos de sus asociados para trabajos ocasionales, una contribución muy interesante para combatir el “#idadismo”.
Pedro Almeida Cruz, fundador del proyecto Empathia, expliqué que, además de las soluciones del #coliving senior, que cada vez están surgiendo más en todo el mundo, el concepto introducido por su startup permite que la comunidad senior pueda optar por el modelo de “#ageing in place”, financiado por la venta de su propia vivienda, sin que tengan que dejar de vivir en ella. Este modelo, ahora presentado de forma innovadora al mercado, se basa en un derecho real previsto en el Código Civil —la reserva de usufructo vitalicio—, por lo que ofrece total seguridad a quienes optan por esta solución.
*(Luis Téllez de Meneses recordó que en tiempos pasados, era la tribu/familia la que cuidaba de los mayores y hoy en día se ha producido una cierta inversión... señaló. Marta Graça Ferreira, Presidente del Consejo de Administración de REAL VIDA Seguros, que destacó que somos un país de propietarios, corroborado por la DECO: ¡el 70% de las personas mayores que recurren a su línea de asistencia son propietarios de inmuebles!).
Las necesidades de Asistencia a personas mayores que caracterizan el avance de la edad en muchos casos con pérdida de movilidad o capacidades cognitivas, es otro gran prisma ineludible y fue tema particular de la mesa redonda 2, moderada por Nuno Sapateiro, presidente de la Asamblea General de la FIF y miembro de su grupo Insurtech, así como socio de Abreu Advogados.
O número actual de cuidadores formales Es claramente insuficiente para las necesidades, así como los hogares, en particular los de pernoctación y en las grandes ciudades. Es un drama y los precios también están muy inflados, pero en sí mismo es una oportunidad de negocio y un impulso para desarrollar innovaciones en asistencia y conectividad digital que conecten entre sí a personas mayores, sensores/WiFi de medición, cuidadores, familiares y médicos.
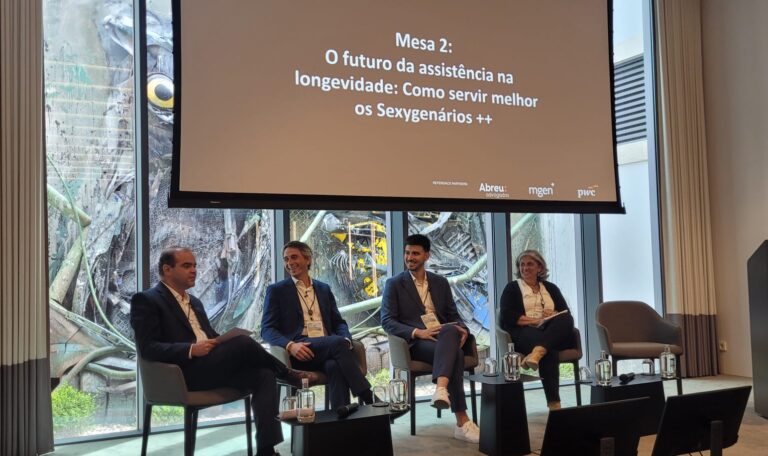
Es el caso de la Sioslife, una plataforma digital de referencia en el ámbito del envejecimiento, presente en cientos de hogares de Portugal y España. Partiendo de la premisa de que el domicilio será el nuevo centro de cuidados, Sioslife trabaja para garantizar que las personas mantengan su autonomía, seguridad y conexión con sus familias, amigos y servicios. Su solución integra cuidados formales e informales, promueve la socialización y permite un seguimiento remoto más eficiente, con un impacto demostrado en la reducción de los costes operativos y en la mejora de la calidad de vida de las personas mayores, tal y como nos explicó el director general de esta interesante startup., Jorge Oliveira.
La revolución implica innovación en todo el ecosistema “proveedores, aseguradoras, reaseguradoras”, como subrayó João Horta e CostaCCO de Europ Assistance. Entre las coberturas ya existentes y cada vez más utilizadas, destacan la entrega de medicamentos a domicilio, las videoconsultas y el apoyo psicológico, así como la videodiagnóstico de averías en la asistencia domiciliaria, algo que ha tenido una excelente acogida entre las personas mayores.
Natália Nunes de DECO , ya mencionada anteriormente, presentó una caracterización muy rica de las personas mayores de 55 años que solicitan ayuda a la Oficina de Protección Financiera y de las dificultades que experimentan, tanto en términos financieros como de comprensión de las soluciones financieras. También señaló que se quejan de que los seguros son caros y difíciles de entender, y que desconocen en gran medida las soluciones existentes.
En la tercera mesa redonda, moderada por Paulo Bracons, Presidente del Consejo Fiscal de la FIF y miembro de su grupo Insurtech, también se habló de la innovación necesaria en las SOLUCIONES disponibles en el mundo de los seguros y la banca y su difusión, lo que en sí mismo parece merecer nuevos enfoques para llegar con eficacia a las personas mayores, que están mucho más presentes en el mundo digital de lo que se podría pensar, aunque alrededor del 50% sigan estando ausentes.
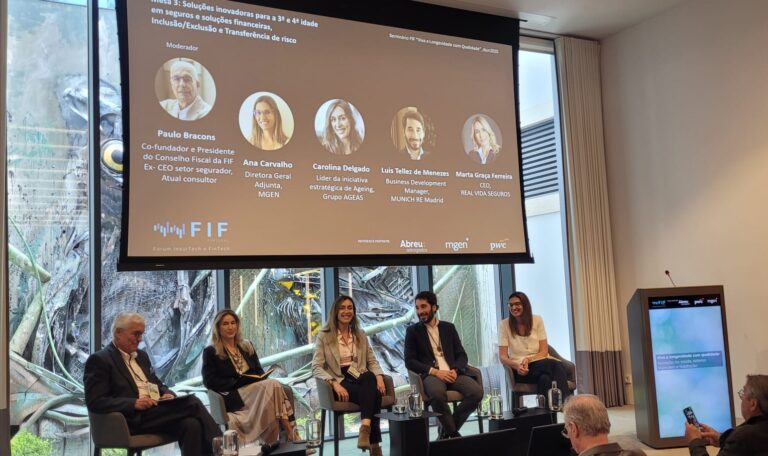
La directora ejecutiva de Real Vida Seguros, S.A., Marta Graça Ferreira, presentó un vídeo resumen del estudio de la #Harvard que siguió y sigue desde hace décadas a un grupo diverso y amplio de personas para intentar correlacionar científicamente la razón de su salud y felicidad en la #silverAge. Una de las principales conclusiones es que LA FELICIDAD, E INCLUSO LA SALUD, AL FINAL DE LA VIDA, ESTÁN DIRECTAMENTE RELACIONADAS CON LAS BUENAS RELACIONES A LO LARGO DE LA VIDA, TANTO EN LA VIDA PRIVADA COMO EN LA COMUNIDAD. A continuación, destacó la importancia de adaptar cada vez más las respuestas a una lógica CENTRADA EN LA VIDA y construidas sobre una visión integrada con una combinación de coberturas de salud, accidentes, vida, asistencia y ahorro.
También recordó que El plazo de los préstamos bancarios y los seguros de vida asociados actualmente llega hasta los 85 años., y que como alternativa a los formatos de seguros médicos con precios complejos para las personas mayores (algunos de ellos ya vitalicios), el sector ofrece soluciones de seguros médicos con acceso a redes de proveedores que, en el caso de Real Vida, permiten consultas con un copago fijo de 20 euros y una prima mensual muy asequible.
Destacó como principales ejes transformadores de la actualidad para una aseguradora de Vida, no solo el notable aumento de la longevidad, sino también la transferencia de riqueza entre generaciones, incluso en la clase media, que culturalmente en Portugal es propietaria de inmuebles. En estos casos, los fondos de pensiones de Real Vida son la opción de inversión, en el momento en que los clientes de más edad deciden “convertir su casa en su jubilación” al vender el inmueble.
Carolina Delgado, que lidera la iniciativa estratégica sobre el envejecimiento en el Grupo Ageas Portugal, señaló que Comprender a los clientes, sus necesidades, las oportunidades de personalización y la consiguiente reformulación de productos y servicios. Es un camino que el Grupo Ageas Portugal ha recorrido con una apuesta constante por el envejecimiento desde 2017. Mencionó varias soluciones de la aseguradora diseñadas específicamente para los clientes que desean proteger su futuro, con flexibilidad para adaptar los productos que han suscrito (como es el caso de Rendimento Flexível para jubilados), aplicar el valor de venta de la primera vivienda con exención sobre las plusvalías (producto Rendimento Flexível Mais Valias, disponible para jubilados), así como seguros de salud desarrollados para garantizar la protección y la asistencia a las personas mayores (Médis Vintage). ¿Y por qué no un seguro de accidentes personales para clientes mayores de 55 años e con servicios asociados (por ejemplo, lavandería), como es el caso del Vuelta 55+¿Y por qué no un plan de ahorro para financiar el seguro médico durante la jubilación?
Ana Carvalho, directora general adjunta de la MGEN Portugal, reiteró la necesidad de mayor adaptación y se centró en el carácter innovador básico de esta aseguradora., por ser la única con principios mutualistas, “abierta a toda la población, sin límites de edad ni control de preexistencias”, y que pasó a incorporar los costes de las unidades de cuidados continuados. También da testimonio de la receptividad de las personas mayores a la atención médica general y mental mediante videoconsultas.
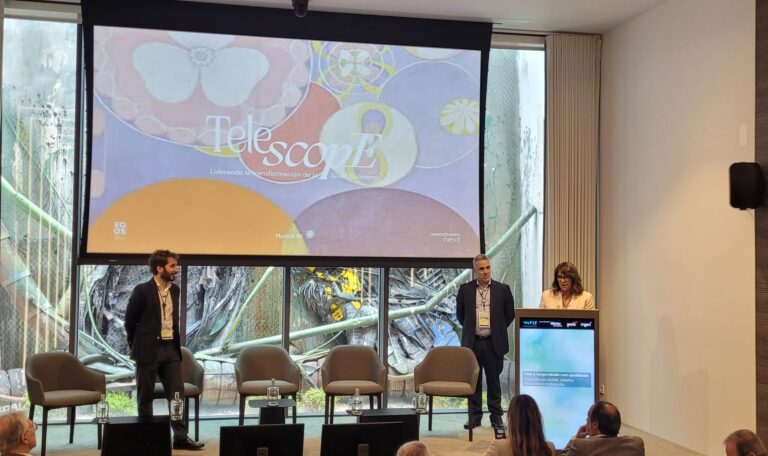
Luis Téllez de Meneses, director de Desarrollo Empresarial en Munich Re de Madrid e Rodrigo Rueda Moltó de la consultora de Madrid Sopra Steria Next, presentaron las principales conclusiones del interesantísimo estudio – INFORME TELESCOPE, LIDERANDO LA TRANSFORMACIÓN DE LA ECONOMÍA DE LA PLATA – elaborado conjuntamente por ambas instituciones, con el objetivo de poner a disposición del mercado un marco para una segmentación muy detallada y multicriterio de la edad de plata, con varias ideas lanzadas a nivel de soluciones.
También se abordaron las innovaciones en salud en mesa redonda 4, moderada por Paulo Padilha Miembro de la Dirección de la FIF y presidente de su grupo Insurtech.
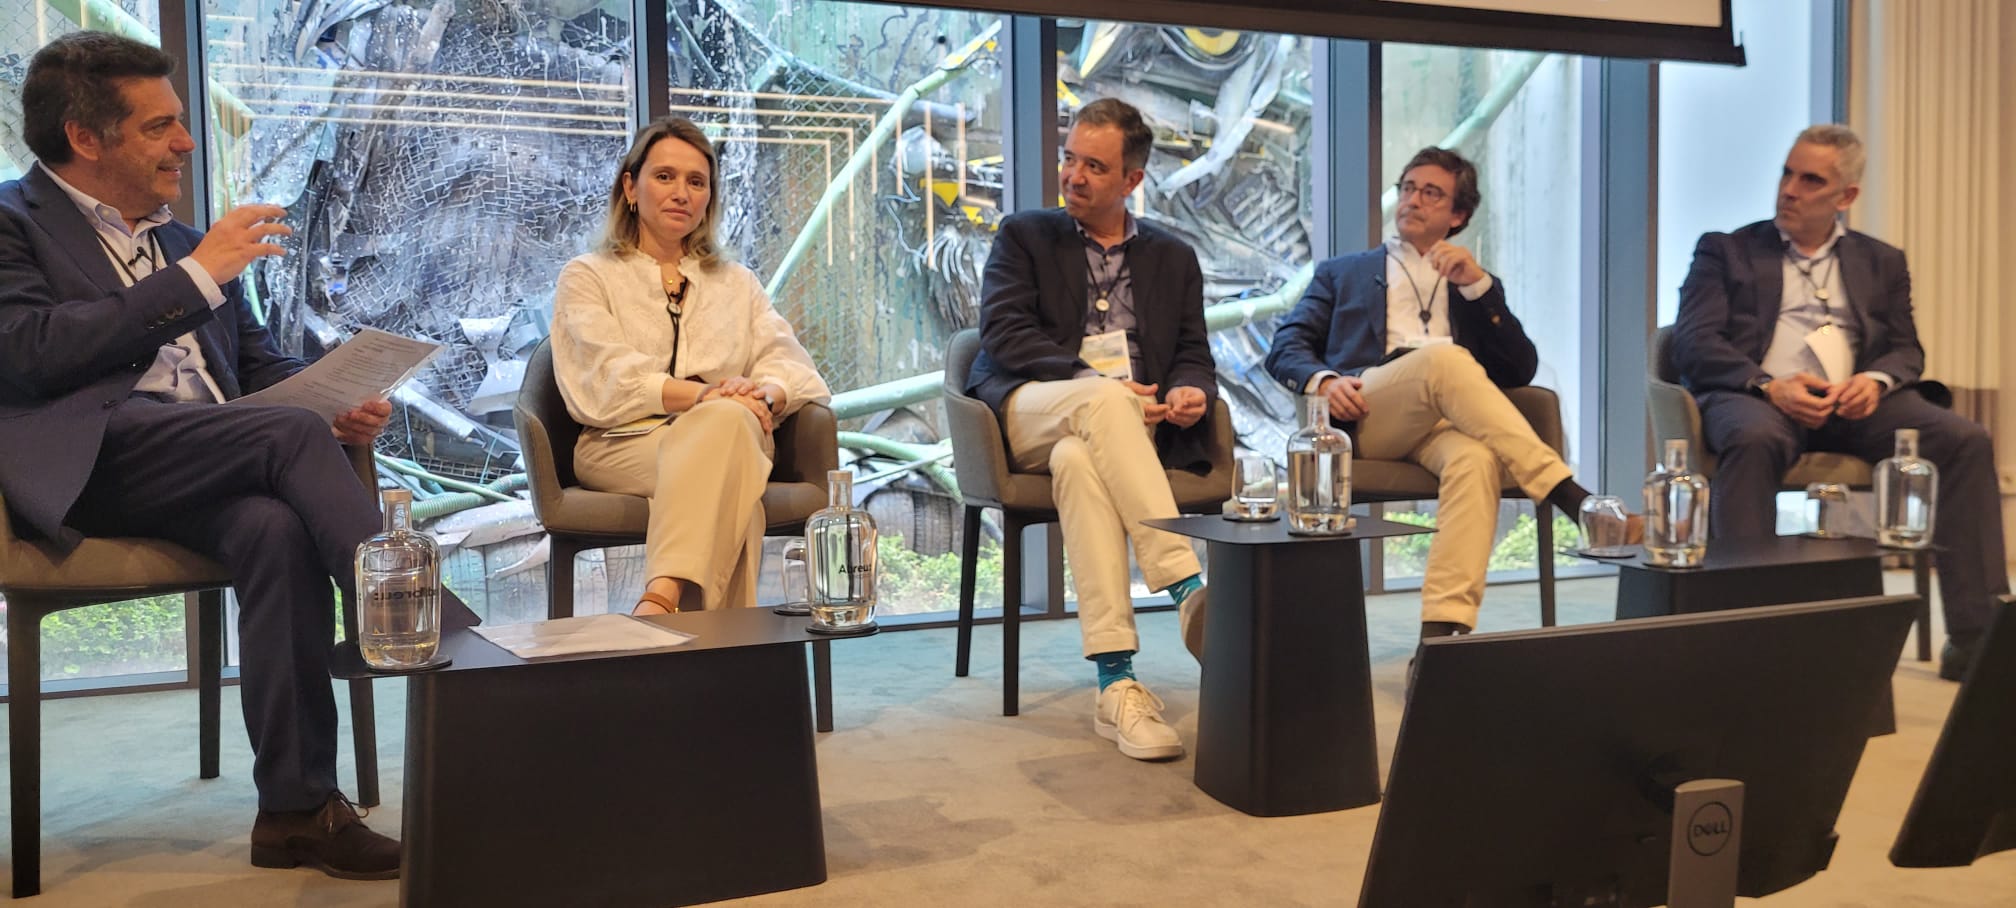
Marta Martins, directora ejecutiva del clúster de nuevos negocios de CUF – Hospitales y clínicas, señaló que, ante el ritmo de las innovaciones potenciales, el propio proceso/organización para la innovación dentro de las organizaciones debe revisarse y adaptarse. Marta mencionó varias innovaciones ya implementadas en el ámbito de la atención al cliente, con bastante éxito, como por ejemplo:
- En este contexto, la “Clara, asistente Ai” que se pone en contacto con los pacientes recién operados con una serie de preguntas y comunica las respuestas al personal de enfermería, indicando las situaciones más urgentes o críticas; toda la información se almacena en una base de datos, lo que permite realizar estadísticas relevantes para la toma de decisiones posteriores con vistas a introducir mejoras;
- Unidades con seguimiento de pacientes ingresados en casa, lo que reduce la tasa de infecciones y aumenta la comodidad (¡incluso ha reducido la duración media de las hospitalizaciones!); comenzarán a introducir sistemas de telemonitorización a distancia para algunas situaciones, lo que reducirá la necesidad de visitas diarias.
Ricardo Matías de la startup Kinetikos Salud presentó la última solución de Kinetikos Health, capaz de cuantificar de forma remota, en menos de un minuto y sin necesidad de utilizar ningún dispositivo wearable, el riesgo de caída en personas mayores de 65 años. Mediante el uso de inteligencia artificial y certificado como dispositivo médico, el sistema genera programas personalizados para realizar en casa, capaces de prevenir al menos una de cada cuatro caídas.
José Bastos, cofundador y director ejecutivo de knokcare, empresa que comenzó con el concepto de servicios de salud bajo demanda y ha evolucionado hacia un modelo de clínica de salud digital, respaldado por videoconsultas médicas, siendo hoy en día el mayor operador de Portugal y ya internacionalizado. También en su caso, los datos anonimizados, recopilados por los médicos o compartidos por los pacientes en el innovador portal de apoyo a las videoconsultas, potenciarán la investigación y los avances científicos en el conocimiento. Con un equipo de investigadores y científicos de datos, la empresa prevé ampliar el uso de la IA en varios puntos del recorrido de los pacientes y, por consiguiente, su valor. José Bastos reiteró la excelente receptividad de las personas mayores a las videoconsultas, muy por encima de los temores iniciales. En su opinión, la COVID ha catalizado la aceptación de estas tecnologías, y la revolución de la longevidad las favorece, sobre todo porque no cree que el número y la dispersión geográfica de los médicos para las consultas presenciales vaya a ser siempre insuficiente.
Rodrigo Rueda Moltó El director de Seguros de la consultora Sopra Steria, en Madrid, reiteró la notable revolución que se está observando a nivel mundial en las innovaciones tecnológicas para la salud y destacó la importancia del uso de startups en modo SaaS. También destacó la importancia de la cocreación y la integración de diferentes propuestas de valor en la SuperApp.
En los discursos de apertura y clausura, Miriam Nicolau da Costa, El presidente de la dirección de la FIF destacó que, en lo que respecta a las ideas y el potencial de innovación en el ámbito de la salud, las presentaciones de insurtechs en el mundo actual se centran principalmente en casos aplicables a la salud, las healhtech y, en general, a los sectores de los seguros, la banca, los pagos y la salud, con casi un 100% de nuevas aplicaciones de la IA.
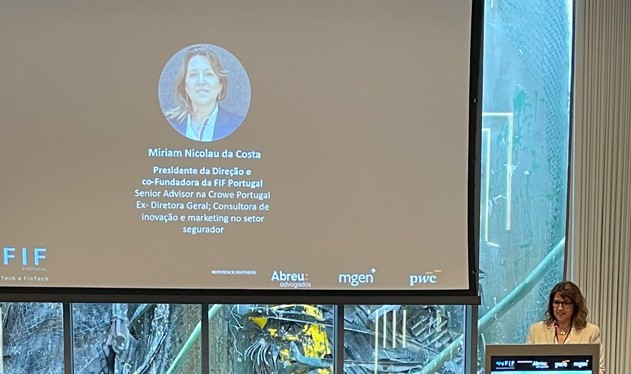
Destacó que la misión de la FIF es estudiar y debatir las disrupciones, buscando acoger las innovaciones, apoyando en la estrategia y la puesta en práctica y acercándolas a los titulares e inversores nacionales e internacionales. Y animó a los emprendedores al destacar que el nivel de interés por nuevas soluciones tecnológicas sostenibles y “conformes” es elevado en muchos ámbitos:
– En las ventajas para el consumidor en el acceso a los servicios y la asistencia técnica.:
- en cuanto a rapidez y transparencia, y apoyo a la alfabetización en la suscripción de servicios financieros y el acceso a la atención sanitaria;
- en la facilitación y rapidez en la consulta, en modificaciones/rescates, participación y seguimiento de siniestros, informes de exámenes médicos, carga de datos de salud
- en la divulgación, en particular con conceptos de afinidad;
– En mejora del precio, el confort y la salud, y productividad para las aseguradoras:
- por la innovación en diagnósticos más precoces con recursos de metadatos/IA
- por la innovación en aplicaciones para la recuperación o el retraso de la evolución de enfermedades a nivel cognitivo y motor, vinculadas a médicos y fisioterapeutas.
- por la innovación en la prevención de caídas
- …
También destacó que la disrupción tecnológica que vivimos hoy en día, con el alcance cada vez mayor de la IA, implica mucha reflexión ética, gestión de nuevos riesgos e impactos en el mundo laboral, pero trae consigo un nuevo mundo apasionante que puede ayudar mucho en las dificultades actuales de alfabetización y en la mejora de la calidad de vida. Y sobre la responsabilidad social y ética que debe ir de la mano de la innovación, citó un extracto del libro El origen, de Dan Brown:
“Los seres humanos están evolucionando hacia algo diferente. Nos estamos convirtiendo en una especie híbrida, una fusión de biología y tecnología. Las mismas herramientas que actualmente viven fuera de nuestros cuerpos, teléfonos inteligentes, audífonos, gafas para leer, la mayoría de los productos farmacéuticos, dentro de cincuenta años se incorporarán a nuestros cuerpos de tal manera que ya no podremos ser considerados “Homo Sapiens”.
“Que nuestras filosofías siempre acompañen a nuestras tecnologías, que nuestra compasión siempre acompañe a nuestros poderes. Y que el amor, y no el miedo, sea el motor del cambio”.”
Que la grandeza sea siempre tan pesada como la responsabilidad y la ética.
Invitamos a todos a visitar el sitio web de FIF Portugal. Necesitamos socios curiosos como nosotros. Como asociación sin ánimo de lucro y sin subvenciones, solo existimos gracias a la contribución de nuestros socios:
- Estamos convencidos de la utilidad de nuestra misión, cuyo objetivo principal es promover la ética y la sostenibilidad en la innovación en Portugal, mejorando la alfabetización y la respuesta sostenible a los consumidores, así como la productividad de las instituciones.
- Estamos ante una sociedad con nuevos contornos y viviendo una “revolución industrial” con impactos que desafían nuestra imaginación.
- Es fundamental fomentar la reflexión y el debate para garantizar la sostenibilidad, la ética y la responsabilidad social de las innovaciones.
Agradecemos una vez más a todos los ponentes su excelente contribución a la calidad que muchos han reconocido en este seminario, a nuestros socios, en particular a nuestros SOCIOS DE REFERENCIA, que actualmente son Abreu Advogados, la MGEN y la PwC Portugal.
Contamos con vuestro apoyo y adhesión a la FIF Portugal, asociación sin ánimo de lucro.